上市首日,中签者一签浮盈47.5万;8个交易日后,市值蒸发2000亿。问题不在于它会不会翻跟头,而在于它什么时候学会上班。
8个交易日,从1100元,跌到585元。
这不是某只妖股的崩盘,而是顶着「人形机器人第一股」光环的宇树科技。
上市首日,开盘价冲到1100元,市值冲破4449亿。打新中签的人,一签浮盈47.5万;当天换手率85.28%,绝大多数中签者,当天就把筹码甩给了高位追进去的人。
仅仅8天后,股价近乎腰斩,市值蒸发超过2000亿。
问题不是宇树会不会翻跟头,而是它什么时候学会上班。
01 为什么业绩好,股价却腰斩
先把账算清楚。
2025年,宇树人形机器人出货5511台,全球第一;营收16.99亿元,同比暴增332%。这份成绩单,撑起了上市首日的千亿市值。
但到2026年上半年,增速从332%骤降到48.5%,扣非净利润同比下滑19.34%。高增长的故事,讲不下去了。
资本市场的逻辑其实不复杂:它已经不愿再为远期故事,支付无上限的溢价。
一个数字放在这里——野村证券给出的目标价是370元,而宇树当前的动态市盈率仍超过400倍。这中间的差额,就是泡沫的厚度。
02 会翻跟头,为什么不会上班
赛场和工厂,是两套评分标准。
宇树的硬件,毋庸置疑。
在赛场上,它能让机器人后空翻、打拳击,动作行云流水。但在工厂里,它连一颗螺丝都拧不好。
赛场和工厂,是两套完全不同的评分标准。赛场比拼极限运动能力;工厂要的是长期、稳定、高精度的重复劳动。
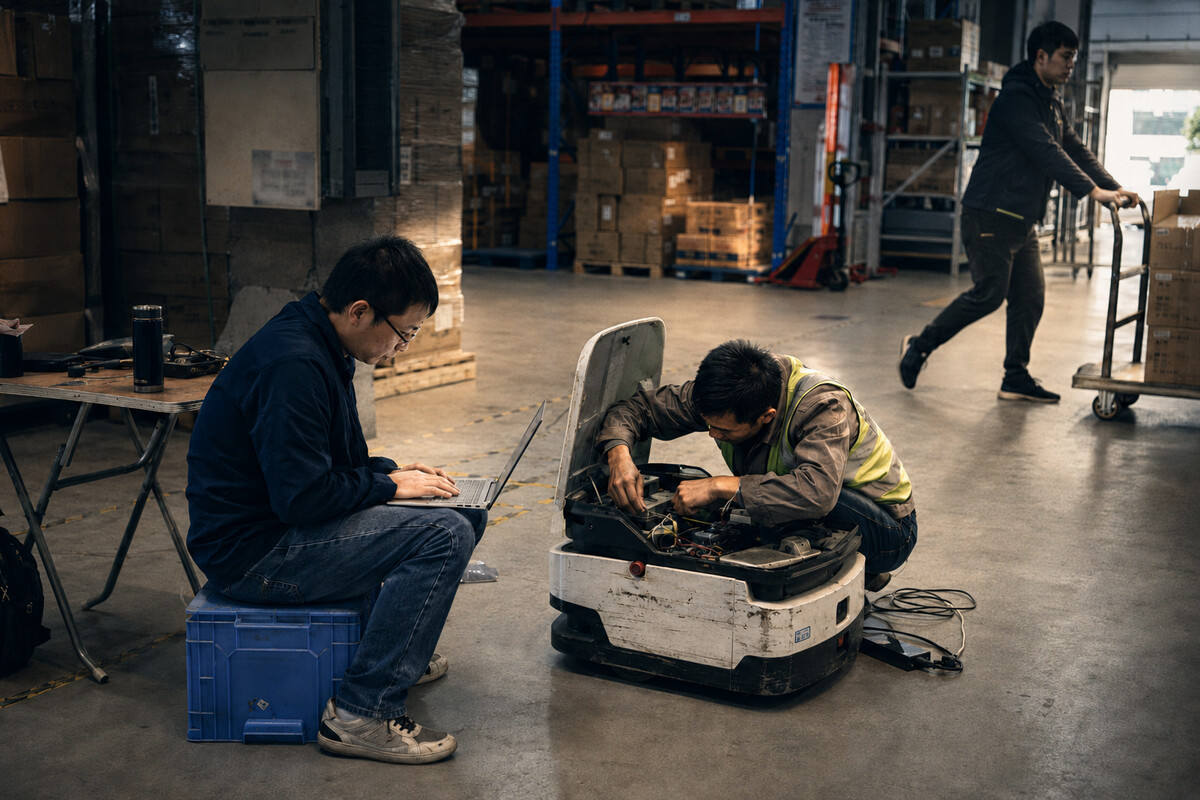
Google DeepMind 的 Gemini Robotics 2,给出了一组很残酷的数据:在精细操作测试里,机器人拧灯泡的成功率只有36%,扎垃圾袋只有44%。
更深的缺口在数据。整个行业大约只有50万小时的高质量训练数据,而要实现真正广泛的物理智能,可能需要接近1亿小时。中间是200倍。
王兴兴自己说过,机器人进家庭,「快则2到3年,慢则5到10年」。
连造机器人的人都不急,资本市场凭什么急?
03 李飞飞的警告,和宇树的账本
一句话,切中了病灶。
在这轮暴涨与暴跌里,斯坦福大学教授李飞飞8月的一句话,切中了病灶:
「现在很多宣传把人形机器人商业化时间点说得过于乐观,把样机演示效果等同于产品成熟。」
她提醒,AI 的下一个前沿在语言之外,是空间智能和物理智能。但「非结构化环境加上通用身体,是最难解决的问题」。甚至,对某个具体问题而言,人形未必是正确路线——更专用的身体形态,可能更适合更窄的任务。
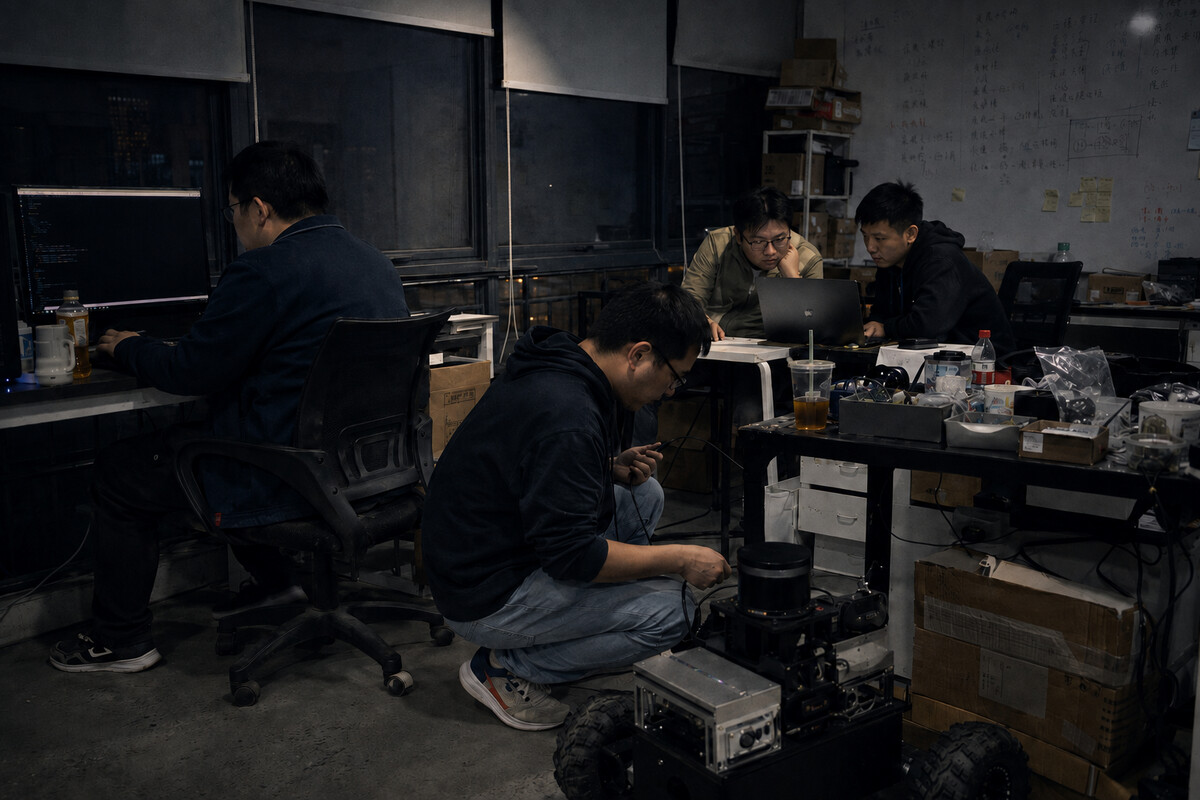
这句话,能在宇树的财报里找到注脚。
招股书显示,宇树人形机器人收入里,73.6%来自高校和科研院所,商业消费只占17.39%,真正进入工业场景的只有9.01%。
换句话说,宇树现在卖的,主要是给高校做研究的「教具」,而不是给工厂打工的「工具」。科研采购的红利正在退潮,工业订单还停在 PPT 里。
04 湾造判断:先学会上班,再谈通用
出路写在现实里,不写在 PPT 里。
宇树的暴跌,不是机器人故事的结束,而是这个故事第一次被放进财务报表,从「翻跟头」走向「算成本」。
银河通用没有执着于人形——用轮式底盘加人形上半身,在药房里做到了95%以上的取放成功率,一次拣选只要1分钟。
星尘智能的新品 T1,起售价8.99万元,瞄准的是更垂直的场景。
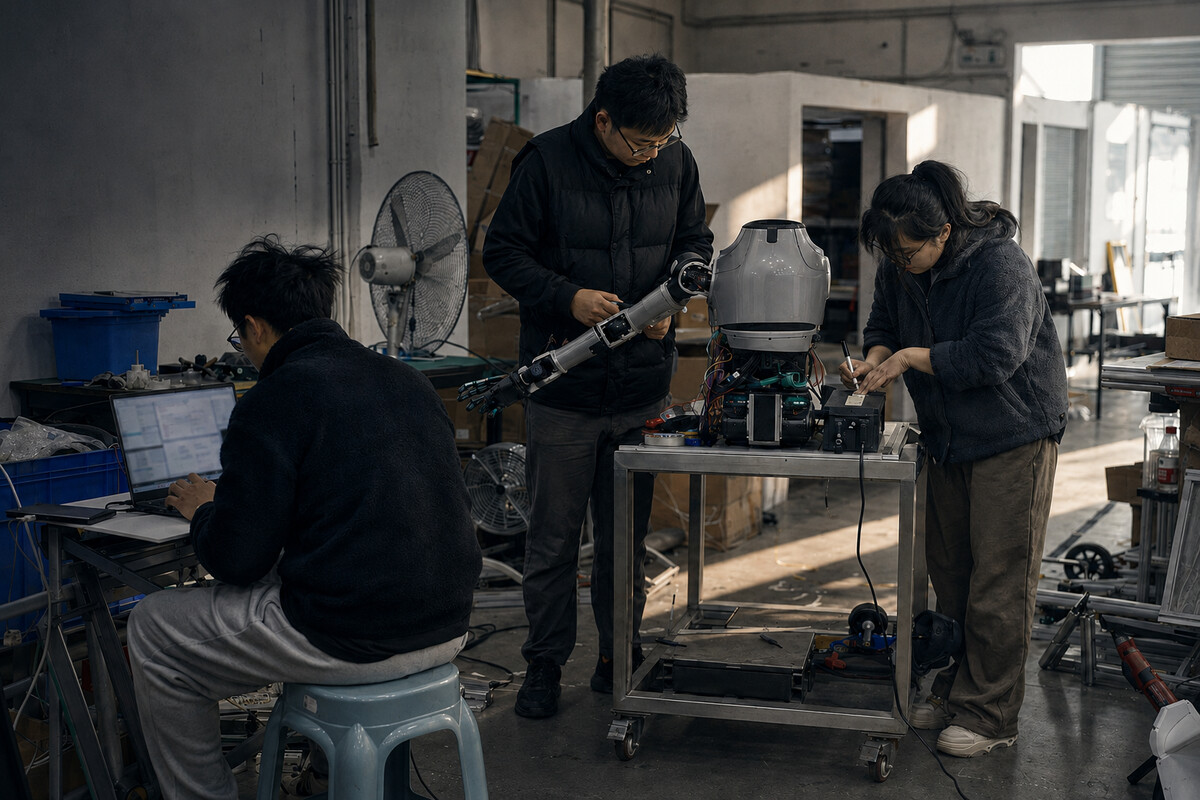
2026上半年,中国人形机器人出货量超过4万台,全球占比97%。量产上,我们已经遥遥领先。但量产不等于商业化,出货不等于盈利。
未来的赢家,未必是跑得最快的机器人,而是最先把可靠性、成本和场景闭环做成标准产品的公司。
结尾 谁在为泡沫买单
回到开头的问题:上市即巅峰,8天蒸发2000亿,是谁的错?
错的不是宇树,也不是人形机器人这个方向。错的是把一个需要2到5年才能验证的远期故事,用400倍市盈率在一天之内定价完毕。
王兴兴在上市当天,面对开盘行情,只说了一句:「不好意思。」
这句话,大概是这场闹剧里,唯一真诚的台词。
如果你也在一线——在产线、在仓库、在实验室,真正看着一台机器人在学「上班」——欢迎把你的现场告诉我们。泡沫会破,但真实世界里那些一点点变好的细节,才是我们想记录的。